Banco do Brasil enfrenta deterioração da carteira de crédito, aumento da inadimplência e queda expressiva do lucro. Número de R$ 250 bilhões exige esclarecimento: não representa prejuízo comprovado do banco. Caixa Econômica também precisa de transparência diante de investigações sobre possíveis fraudes.
O sistema financeiro brasileiro merece atenção, fiscalização e transparência. E quando o assunto envolve instituições públicas como o Banco do Brasil e a Caixa Econômica Federal, a sociedade tem o direito de exigir explicações claras, números verificáveis e responsabilidade na gestão dos recursos.A cifra de R$ 250 bilhões, que vem sendo associada a um suposto rombo no Banco do Brasil, precisa ser tratada com rigor jornalístico.
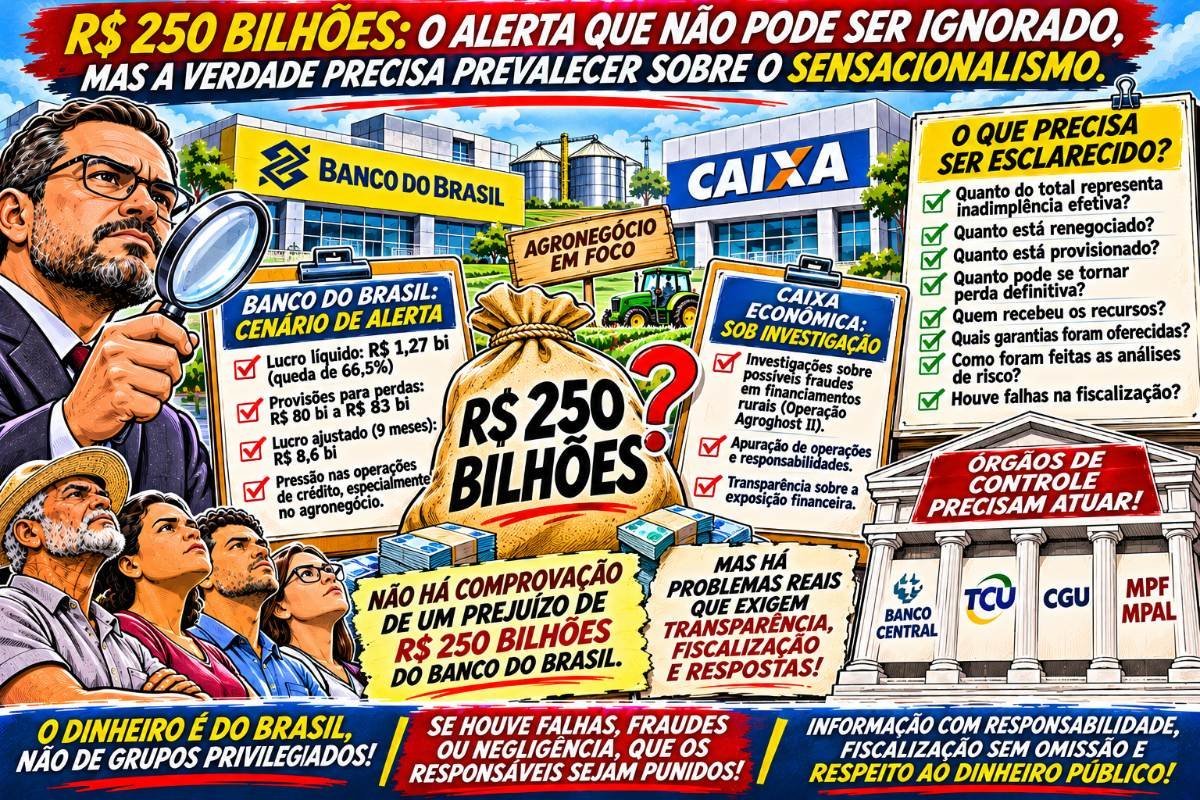
Até aqui, não há comprovação de que esse montante corresponda a um prejuízo efetivo do BB. Atribuir integralmente essa quantia ao banco como se fosse dinheiro perdido seria uma informação enganosa.Mas isso não significa que não exista um problema grave.BANCO DO BRASIL: QUEDA DO LUCRO E PRESSÃO SOBRE O CRÉDITO.Os resultados divulgados pelo Banco do Brasil no terceiro trimestre de 2026 revelam um cenário preocupante.
O lucro líquido ajustado foi de aproximadamente R$ 1,27 bilhão, uma queda de 66,5% em comparação com o mesmo período do ano anterior.Um dos principais fatores de pressão é o aumento das perdas relacionadas às operações de crédito, especialmente no agronegócio.As despesas com provisões para perdas de crédito projetadas para 2026 estão na faixa de R$ 80 bilhões a R$ 83 bilhões.É preciso compreender a diferença: provisão não é necessariamente prejuízo já consumado, mas representa uma reserva para cobrir riscos de inadimplência e possíveis perdas.
O banco ainda apresentou lucro ajustado acumulado de aproximadamente R$ 8,6 bilhões nos nove primeiros meses do ano. Portanto, falar em falência ou rombo de R$ 250 bilhões não corresponde aos resultados apresentados.AGRONEGÓCIO: QUEM ASSUME A CONTA QUANDO O CRÉDITO NÃO É PAGO?O problema merece investigação aprofundada.
Quando operações de crédito apresentam atrasos, renegociações e dificuldades de recuperação, é necessário saber quem recebeu os recursos, quais garantias foram oferecidas, como foram realizadas as análises de risco e quais mecanismos de fiscalização funcionaram — ou falharam.Uma cifra bilionária associada a operações problemáticas do agronegócio não pode ser automaticamente transformada em prejuízo de uma instituição específica.A pergunta que precisa ser respondida é objetiva: quanto desse volume representa inadimplência efetiva, quanto está renegociado, quanto está provisionado e quanto poderá se transformar em perda definitiva?A sociedade não pode aceitar números gigantescos sem explicação técnica.
CAIXA ECONÔMICA: INVESTIGAÇÕES TAMBÉM EXIGEM TRANSPARÊNCIA.A Caixa Econômica Federal também precisa estar sob permanente fiscalização.Investigações policiais envolvendo suspeitas de fraudes em financiamentos rurais, com referências a operações financeiras de diferentes instituições, incluindo Caixa, Sicoob e Banco do Nordeste, exigem apuração rigorosa.
A Operação Agroghost II trouxe à tona suspeitas que precisam ser esclarecidas pelas autoridades.Entretanto, é fundamental respeitar a presunção de inocência: investigação não é condenação, suspeita não é prova definitiva e a responsabilidade precisa ser individualizada.Não se pode responsabilizar indiscriminadamente uma instituição inteira por eventuais condutas criminosas de pessoas ou grupos investigados.
BANCO CENTRAL, TCU, CGU E MINISTÉRIO PÚBLICO: A SOCIEDADE QUER RESPOSTAS.O Brasil não precisa de alarmismo financeiro, mas também não pode conviver com omissões, falta de transparência ou possíveis falhas na fiscalização de operações bilionárias.
É necessário cobrar:- Transparência sobre a inadimplência e as provisões do Banco do Brasil.- Identificação dos riscos concentrados nas operações de crédito rural.- Fiscalização das garantias oferecidas em financiamentos de grande porte.- Apuração de possíveis fraudes e irregularidades.- Esclarecimentos sobre a exposição financeira da Caixa Econômica.- Responsabilização de quem eventualmente tenha causado prejuízo ao patrimônio público.O DINHEIRO É DO BRASIL, NÃO DE GRUPOS PRIVILEGIADOS.
O que está em discussão não é uma disputa política, muito menos uma oportunidade para espalhar pânico entre correntistas e investidores.É uma questão de responsabilidade institucional.Banco público não pode ser tratado como propriedade particular de dirigentes, grupos econômicos ou interesses políticos.
Seu patrimônio, sua credibilidade e sua capacidade de financiar o desenvolvimento nacional precisam ser protegidos.Se houve falhas na concessão de crédito, que sejam identificadas.
Se houve fraude, que os responsáveis sejam investigados e punidos, respeitado o devido processo legal. Se houve negligência, que se apurem as responsabilidades.A pergunta que fica é: quem fiscalizou, quem autorizou, quem recebeu os recursos e quem responderá por eventuais prejuízos?
O brasileiro não pode ser chamado a pagar a conta de erros que não cometeu.Jornalismo sério não aumenta números para provocar medo. Investiga, confronta documentos, cobra explicações e não protege poderosos.Porque, quando bilhões de reais estão em jogo, o silêncio das instituições é tão preocupante quanto a falta de transparência dos números.Informação, fiscalização e compromisso com o interesse público.
ANTONIO FERNANDO DA SILVA (FERNANDO CPI)JORNALISTA. REGISTRO PROFISSIONAL DE JORNALISTA Nº 0002099/2021/MTE/BRASIL. PRESIDENTE DA ASSOCIAÇÃO DOS JORNALISTAS INDEPENDENTES DO ESTADO DE ALAGOAS. BACHAREL E POS GRADUADO EM DIREITO CESMAC ALAGOAS.